

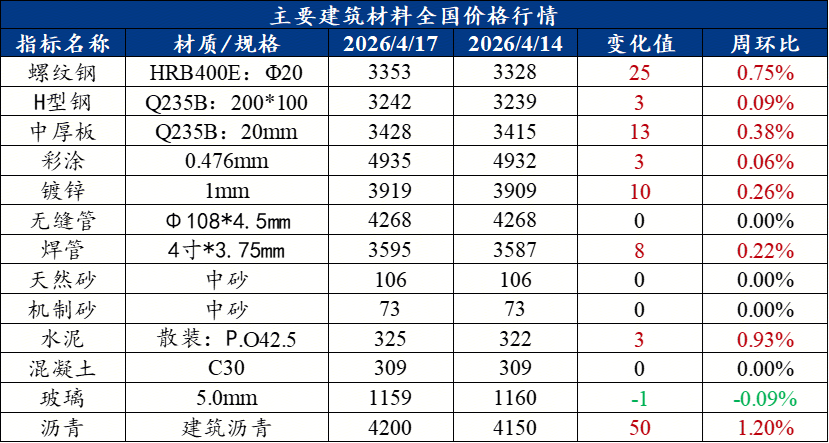
上周中厚板市场全体价钱小幅上涨,全国中厚板均价3428元/吨,周环比上涨13元/吨,全体成交环境全体一般。
西南:近期华东发运量环比微升2。32%。西南区域近期混凝土发运量有所提拔,但仍然不及客岁同期,一方面是新项目开工少,都是老项目支持,其次雨水气候多,影响混凝土施工,从而导致发运量提拔无限。
上周,247家钢厂高炉开工率83。2%,环比上周持平,同比削减0。36个百分点;高炉炼铁产能操纵率89。78%,环比上周添加0。04个百分点,同比削减0。37个百分点;日均铁水产量239。5万吨,环比上周添加0。12万吨,同比削减0。62万吨。
截至4月15日,据百年建建调研大型砂石矿山厂及加工场砂石总发货量为1611。2万吨,周环比添加8。64% ;产线个百分点;砂石产能操纵率35。96%,周环比添加2。86个百分点。估计本周全国建建砂石发货量稳步小幅增加。
截至4月14日,百年建建调研国内506家混凝土搅拌坐产能操纵率为6。03%,周环比提拔0。69个百分点;同比下降1。29个百分点。506家混凝土搅拌坐发运量为120。76万方,周环比添加12。95%,同比削减17。58%。本轮调研,国内混凝土市场需求照旧小幅回暖,项目施工进度恢复。
华中:近期华中发运量环比提拔11。2%。此中河南多地气候环境较好,搅拌坐发运量有所恢复,郑州搅拌坐日均发运量恢复至600-700方,周边项目进度仍然一般,短时间内提量难度较大。
供给方面,上周中厚板钢企开工率、产能操纵率连结平稳,现阶段钢厂利润改善,出产积极性偏高,估计下周中厚板全体供给连结丰裕、稳中偏松款式。
年后市场尚正在起步阶段,需求连续恢复,涉及混凝土税改,搅拌坐年后需从头取施工单元订价,行情全体震动运转。五大钢材品种供应855。33万吨,周环比降3。15万吨。钢材产量品种布局有所分化,以螺纹中厚板产量下降为从,线材,热轧产量有所上升;五大钢材总库存1764。68万吨,周环比降48。24万吨,降幅2。7%。五大品种总库存有所下降,且建材板材库存变化分歧,建材、板材均呈现去库态势,建材去库36。13万吨,板材去库12。11万吨;消费方面,上周五大品种周消费量为903。57万吨,此中建材消费环比增4。2%,板材消费环比降1%。上周五大品种中建材取板材消费布局有所分化。
华东:近期华东发运量环比提拔9。5%。华东各省市混凝土发运量根基呈增势,次要项目进度恢复,部门沉点项目加快,因而混凝土市场需求有所添加,而江西市场略降,持续阴雨,工地开工受阻,混凝土需求偏弱。
5月鞍钢价钱政策稳中有涨且稳多涨少,支流涨幅正在100元/吨,个体幅度50元/吨。其政策原文为:热轧、中厚板、无取向硅钢、酸洗类汽车钢涨100元/吨,酸洗涨50元/吨,冷轧、冷硬、镀锌彩涂、螺纹钢平盘,月环比全品种支流涨幅200元/吨区别较着。
库存方面,房地产、汽车行业持续低迷,对需求构成较着拖累。市场成交不温不火,不雅望情感稠密,终端多以零散小单、随用随采为从,暂无集中采购取批量补库现象。
从市场运转环境来看,建建钢材价钱受原料端支持较着。焦煤、焦炭铁矿石价钱上扬,叠加部门钢厂因产线吃亏进行减产检修,对成材价钱构成必然支持;据Mysteel调研,3月份建建钢材出产企业中57家开展减产检修,影响螺纹钢产量达118。13万吨,环比削减58。24%,供应收缩效应逐渐。同时,跟着气候好转,下逛施工进度恢复,表不雅需求有所回升,4月上旬螺纹钢表不雅需求量回升至229。14万吨,库存持续去化,供需根基面逐渐改善。瞻望本周,全体来看,4月需求逐渐,根基向好预期较强,建建钢材价钱正在需求边际性转好前提下,价钱或有抬升。综上, 瞻望本周,市场或将持续去库,下周库存去化速度或将加速,需求强度也有必然提拔。本周全国建建钢材价钱震动偏强运转。
具体价钱方面,鞍钢5月热轧Q235B不含税基价4300元/吨,冷轧无取向硅钢50AW800不含税基价4950元/吨;酸洗SPHC不含税基价4400元/吨,冷轧St12不含税基价4600元/吨,镀锌DC01不含税基价4900元/吨,彩涂TDX51D+Z不含税基价5900元/吨;线)上周日均铁水产量周环比239。5万吨?。
供应方面,上周螺纹钢产量213。14万吨,环比上周减2。45万吨,同比客岁减16。08万吨,产能操纵率46。72%,环比上周减0。54个百分点,同比客岁减3。53个百分点。
从市场运转环境来看,建建钢材价钱受原料端支持较着。焦煤、焦炭铁矿石价钱上扬,叠加部门钢厂因产线吃亏进行减产检修,对成材价钱构成必然支持;据Mysteel调研,3月份建建钢材出产企业中57家开展减产检修,影响螺纹钢产量达118。13万吨,环比削减58。24%,供应收缩效应逐渐。同时,跟着气候好转,下逛施工进度恢复,表不雅需求有所回升,4月上旬螺纹钢表不雅需求量回升至229。14万吨,库存持续去化,供需根基面逐渐改善。瞻望本周,全体来看,4月需求逐渐,根基向好预期较强,建建钢材价钱正在需求边际性转好前提下,价钱或有抬升。综上, 瞻望本周,市场或将持续去库,下周库存去化速度或将加速,需求强度也有必然提拔。本周全国建建钢材价钱震动偏强运转。
北方:本周京津冀混凝土发运量持续上升,此中市场增幅最为较着,当地市场需求上升趋向较为较着,集团化企业日均发运量增加10-15%之间,天津市场增幅一般,新增项目较少,企业发运量连结稳步回升趋向,部门区域工程进度一般,全体增量相对较小。
截至4月14日,上周全国水泥出库量268。95万吨,环比上升6。4%,年同比下降19。9%;基建水泥曲供量160万吨,环比上升7。4%,年同比下降12。6%。
需求方面,下逛需求小幅改善,但全体仍以刚需为从,难以构成较着放量。行业分化显著,工程机械、船舶制制连结刚性需求,为市场焦点支持;风电、基建行业表示平稳偏弱。
供应库存方面,上周全国熟料窑线个百分点,次要受多地错峰出产政策落地影响。同期水泥厂水泥熟料库容比为56。18%,环比上升1。01个百分点,库存压力有所添加。分区域看,河南省57条熟料窑线天错峰出产,多地停窑限产政策无效了产能节拍。但因为需求恢复速度慢于供给恢复速度,部门区域企业库存去化压力仍然较大。
焦点概念:短期来看,当前需求环境逐步向好,叠加钢厂产量回落、市场库存去化加速,根基面改善为现货价钱供给了较强支持,因而估计国内建建钢材价钱或将延续偏强震动运转态势。
库存方面,上周螺纹钢厂库存降幅有所扩大,累计下降6。92万吨。分区域看,西南和华南库存降幅靠前,中南等区域库存则小幅回升;分省份看,四川和山东等省份库存小幅下降,福建和河南等省份库存则略有添加。
上周中厚板市场全体价钱震动偏强运转。需求方面,上周中厚板消费量为169。93万吨,环比削减5。04万吨。当前市场需求逐渐恢复,市场成交环境逐步好转,可是去库速度较慢,市场参取者对后市心态较为隆重,目前以出货为从。分析来看,估计本周国内中厚板行情或将震动趋强运转。
华南:近期发运量环比提拔22。73%,本轮调研期间,气候前提不变,外加前期假期缺失量弥补,项目恢复一般,因而混凝土市场需求有所回升,近期新开项目表示照旧不抱负,大都企业暗示本年项目量不会呈现较大冲破。
需求方面,据百年建建网调研全国250家水泥出产企业数据显示,上周全国水泥出库量268。95万吨,环比上升6。41%,同比下降19。90%;基建水泥曲供量160万吨,环比上升7。38%,同比下降13。98%。需求端呈现“基建强、房建弱”的布局性特征:一季度全国基建投资同比增加11。4%,严沉水利、交通、能源项目开工进度加速,对水泥需求构成不变支持;房地产市场新开工面积同比下降23。1%,房建范畴需求疲软仍是拖累全体需求的次要要素。此外,部门区域受降水气候影响,施工进度放缓,也对短期需求构成必然限制。
上周建建钢材价钱方面,全国螺纹钢均价3353元/吨,整周全国螺纹钢均价环比上涨25元/吨。供应方面,上周螺纹钢产量213。14万吨,环比上周减2。45万吨,同比客岁减16。08万吨。库存方面,上周螺纹钢厂库存降幅有所扩大,累计下降6。92万吨。分区域看,西南和华南库存降幅靠前,中南等区域库存则小幅回升。心态方面,成交环比添加,市场需求增加,资本供给收窄,钢价较为坚挺,市场心态尚可。分析来看,上周螺纹现货价钱小幅上涨,次要是根基面矛盾并不凸起,原料方面存正在驱动所致。


